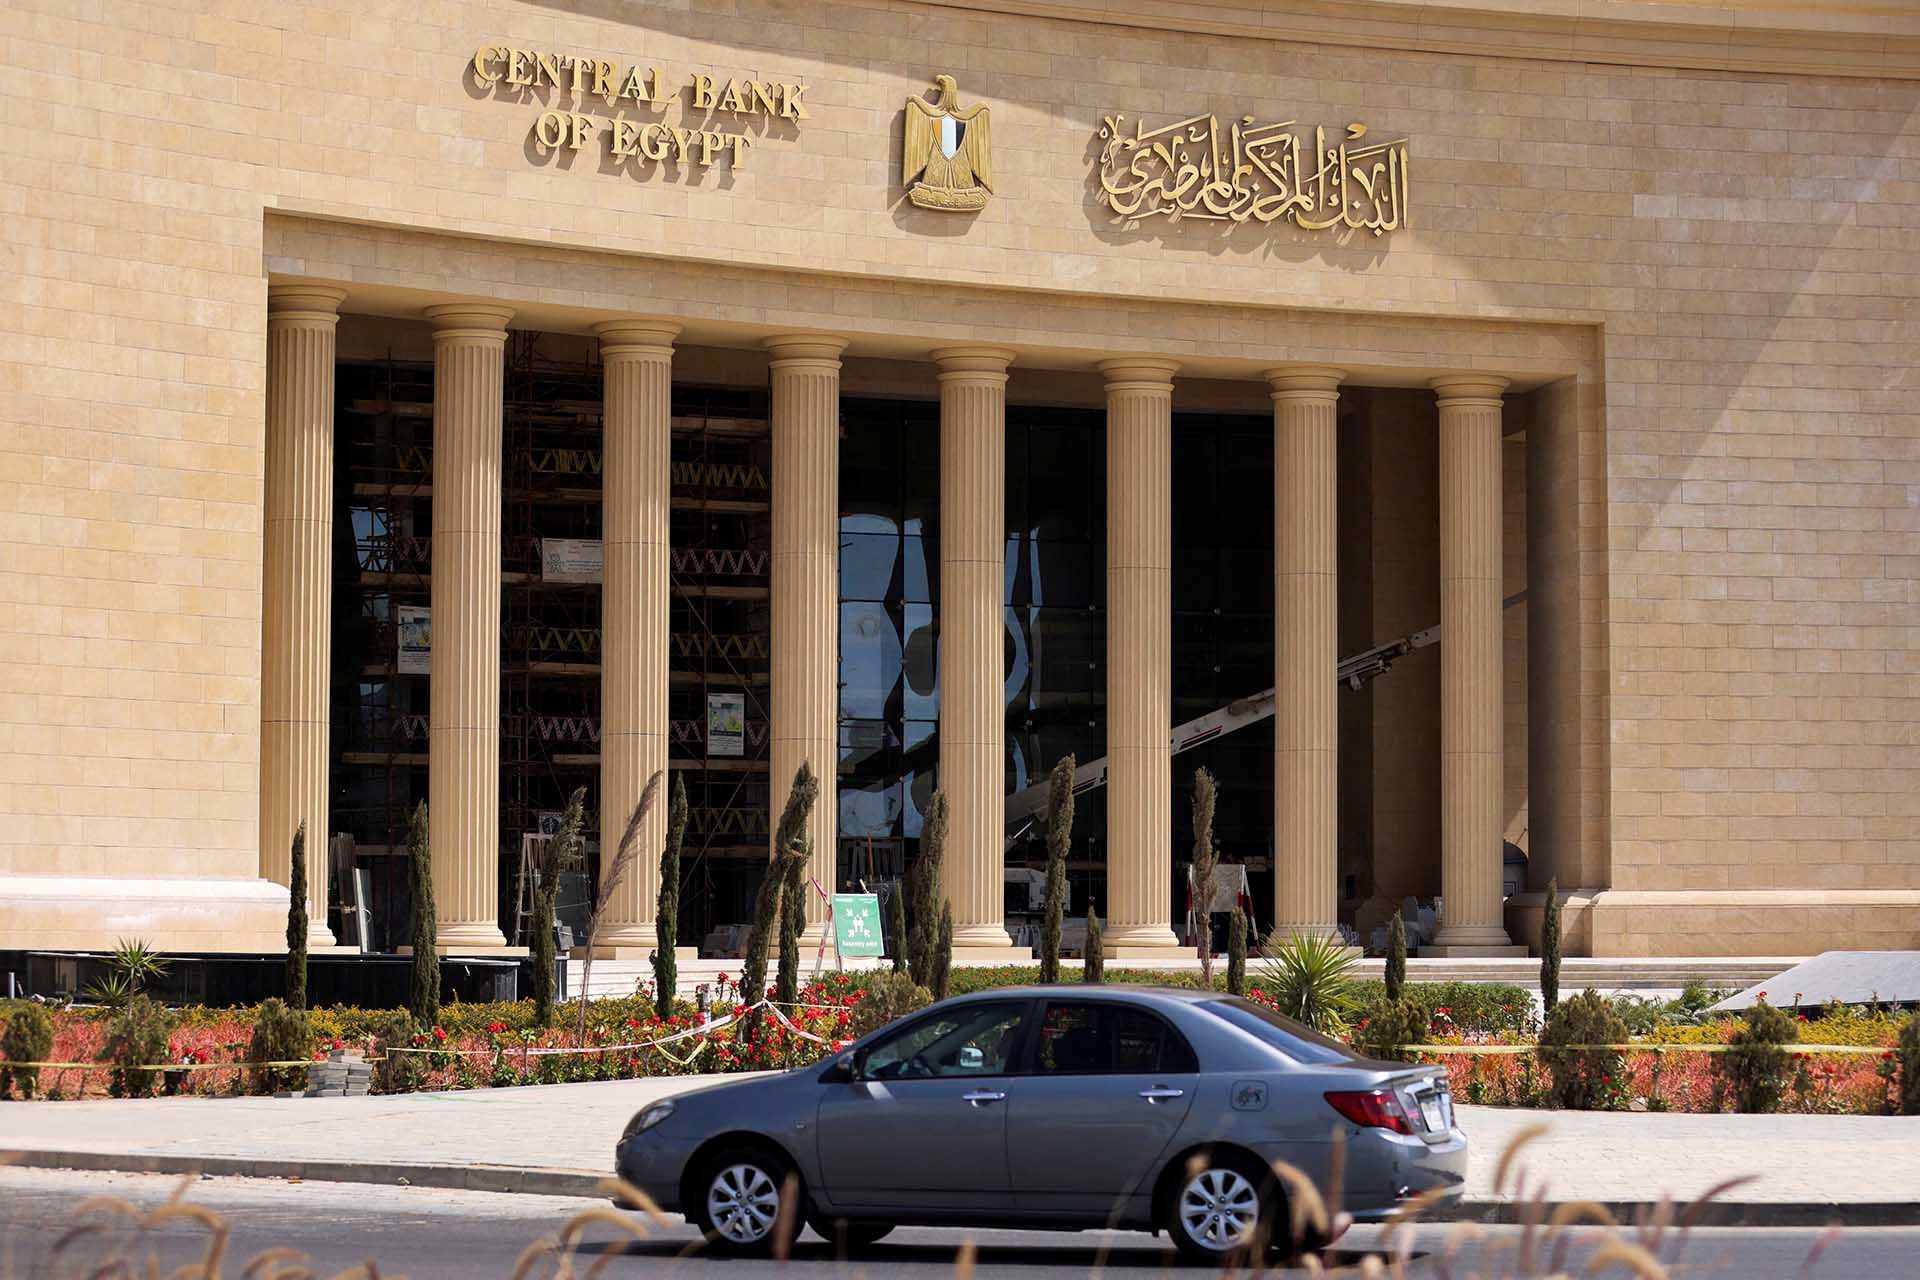
وضع قانون البنك المركزي والجهاز المصرفي مجموعة من الضوابط المنظمة لنظام الحصول على الائتمانات، بهدف تنظيم التعاملات الائتمانية وحماية حقوق كافة الأطراف، بالإضافة إلى تنظيم تقديم خدمات الاستعلام الائتماني بما يدعم سلامة واستقرار التعاملات المصرفية.
إدارة أرصدة التمويل والمديونية
ينص القانون على أن يتولى البنك المركزي إدارة نظام خاص لتسجيل أرصدة التمويل والتسهيلات الائتمانية المقدمة لعملاء البنوك وجهات منح الائتمان. كما يشمل النظام تسجيل أرصدة مديونية البنوك للخارج والضمانات الصادرة منها لجهات خارجية، مع حفظ كافة المعلومات الضرورية للرقابة على الائتمان والمديونية الخارجية.
وتلتزم البنوك وجهات منح الائتمان بتقديم كافة البيانات اللازمة للبنك المركزي وفق الضوابط والإجراءات التي يحددها مجلس الإدارة، مع التنسيق مع الهيئة العامة للرقابة المالية فيما يخص الجهات الخاضعة لرقابتها.
ترخيص شركات الاستعلام والتصنيف الائتماني
يمنح القانون مجلس الإدارة صلاحية الترخيص للشركات بتقديم خدمات الاستعلام والتصنيف الائتماني المتعلقة بمديونية عملاء البنوك، وشركات التمويل العقاري، والتأجير التمويلي، وشركات جمعيات التمويل متناهي الصغر، والتمويل الاستهلاكي، بالإضافة إلى المتقدمين للحصول على تمويل من موردي السلع والخدمات.
ويشترط القانون أن تتخذ هذه الشركات شكل شركة مساهمة مصرية، بألا يقل رأس مالها المصدر والمدفوع عن مائتي مليون جنيه. كما يحدد مجلس الإدارة قواعد وشروط الترخيص ونظام العمل وآليات الرقابة عليها، مع إقرار رسم رقابة سنوي لا يتجاوز مائة ألف جنيه يتم سداده خلال شهر يناير من كل عام.
وتلتزم البنوك وجهات منح الائتمان بالتسجيل المستمر لمراكز العملاء فور صدور الموافقة على منحهم أي تمويل أو تسهيلات ائتمانية، مع وجود سجل رسمي لدى البنك المركزي لقيد هذه الشركات.