كتب: إسلام السقا
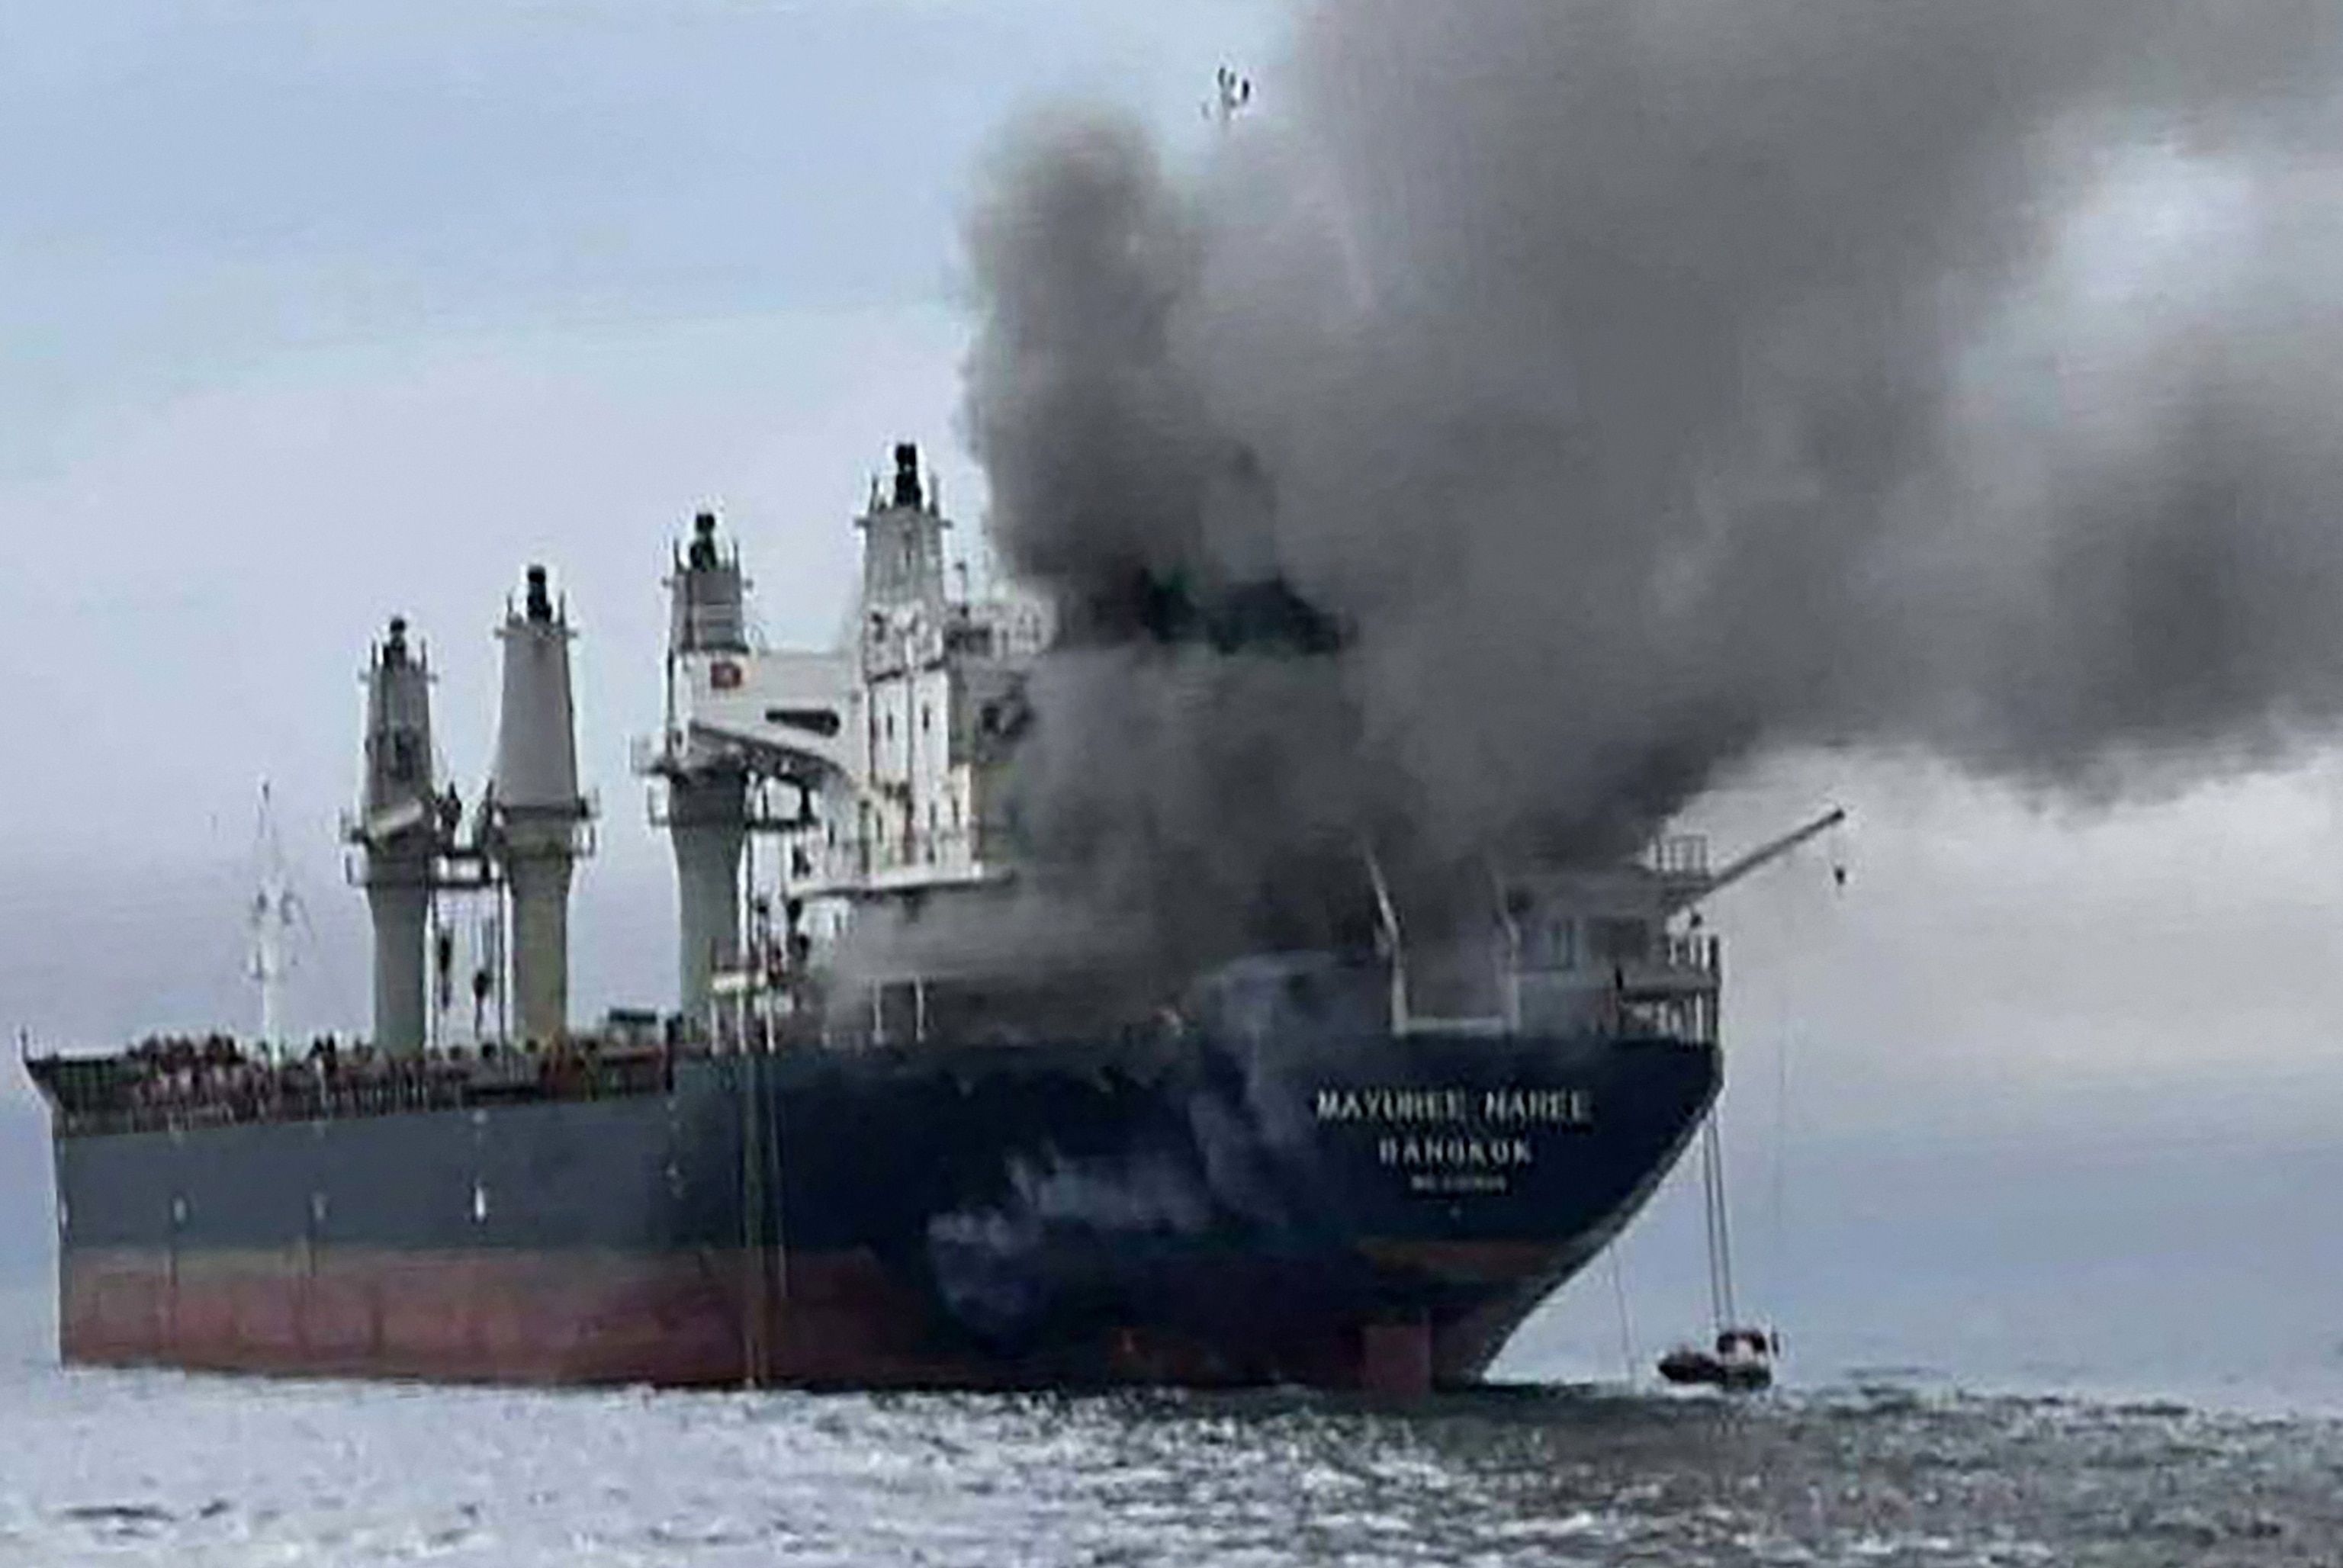
تواجه أسواق الطاقة العالمية مرحلة من التقلبات الحادة نتيجة استمرار الصراعات في منطقة الشرق الأوسط، وما يتبعها من اضطراب في حركة ناقلات النفط والغاز عبر مضيق هرمز والبحر الأحمر. وتتسبب هذه التوترات في ارتفاع الأسعار وتراجع الإمدادات، بالإضافة إلى زيادة تكاليف الشحن والتأمين، مما يضع الأسواق أمام تحديات كبيرة لتلبية الطلب العالمي.
توقعات بارتفاع أسعار النفط الخام
تشير التوقعات إلى احتمال وصول متوسط سعر خام برنت إلى نحو 105 دولارات للبرميل خلال الربع الأخير من عام 2026، بزيادة قدرها 14 دولارًا عن التقديرات السابقة. ويرتبط تحرك الأسعار بشكل وثيق بالتطورات العسكرية وأمن الممرات البحرية ومستويات الإنتاج والاستهلاك، خاصة مع استمرار القيود على تدفقات النفط من الشرق الأوسط.
وقد سجل متوسط سعر خام برنت حوالي 114 دولارًا للبرميل خلال سبتمبر 2026، بزيادة قدرها 23 دولارًا عن شهر أغسطس، بينما وصل السعر إلى 131 دولارًا في جلسة 15 سبتمبر، وسط مخاوف تتعلق بتعطل صادرات النفط السعودية نتيجة استهداف خط أنابيب حيوي.
تأثير الأعاصير واضطرابات الإنتاج
تزامنت الضغوط على السوق مع توقف جزء كبير من الإنتاج البحري الأمريكي بسبب إعصار إيساياس، الذي عطل نحو 72% من إنتاج النفط البحري في خليج المكسيك، ما يعادل 1.5 مليون برميل يوميًا. ويعكس تزامن هذه الاضطرابات في الشرق الأوسط والولايات المتحدة مدى حساسية الأسعار لأي توقف مفاجئ في الإمدادات.
مضيق هرمز ومخاطر المسارات البديلة
يعد مضيق هرمز ممرًا استراتيجيًا يمر عبره نحو 20 مليون برميل يوميًا من النفط والمنتجات البترولية، وهو ما يمثل 25% من تجارة النفط المنقولة بحرًا عالميًا. كما تمر عبره شحنات غاز طبيعي مسال تتجاوز 110 مليارات متر مكعب، ما يمثل خُمس التجارة العالمية للغاز المسال، وتتجه معظم هذه الشحنات نحو الأسواق الآسيوية.
وعلى الرغم من امتلاك السعودية والإمارات خطوط أنابيب لتجاوز المضيق، إلا أن قدرتها الاستيعابية تتراوح بين 3.5 و5.5 مليون برميل يوميًا، وهي كميات أقل بكثير من التدفقات المعتادة. كما تظل الخيارات البديلة لنقل الغاز الطبيعي المسال محدودة للغاية نظرًا لاعتماد الصادرات على الناقلات البحرية.
أزمة الغاز المسال وتغير خارطة الإمدادات
شهدت صادرات الغاز المسال من قطر والإمارات انخفاضًا بنحو 35 مليار متر مكعب في الفترة من مارس إلى يونيو 2026 مقارنة بالعام السابق. وفي مقابل ذلك، ارتفع إنتاج الغاز المسال خارج منطقة الخليج بنسبة 18%، مدعومًا بمشروعات جديدة في أمريكا الشمالية وأفريقيا، مما ساهم في تعويض نحو ثلاثة أرباع النقص المسجل في الصادرات الخليجية.
وتشير التقديرات إلى احتمال انخفاض صادرات الغاز المسال من قطر والإمارات بنسبة 45% خلال عام 2026، مع إمكانية وصول خسائر إمدادات الغاز المسال التراكمية الناتجة عن الحرب والأضرار في البنية التحتية إلى 140 مليار متر مكعب خلال الفترة من 2026 إلى 2030.


